Jakarta: Pemerintah mewajibkan pelaku usaha tertentu untuk menyusun dan menyampaikan laporan keuangan sesuai dengan ketentuan peraturan perundang-undangan. Kewajiban tersebut akan dilakukan melalui Platform Bersama Pelaporan Keuangan (PBPK).
Ketentuan tersebut merupakan bagian dari pelaksanaan Peraturan Pemerintah (PP) Nomor 43 Tahun 2025 tentang Pelaporan Keuangan. Regulasi ini mengatur reformasi pelaporan keuangan, termasuk penyampaian laporan secara terintegrasi melalui PBPK.
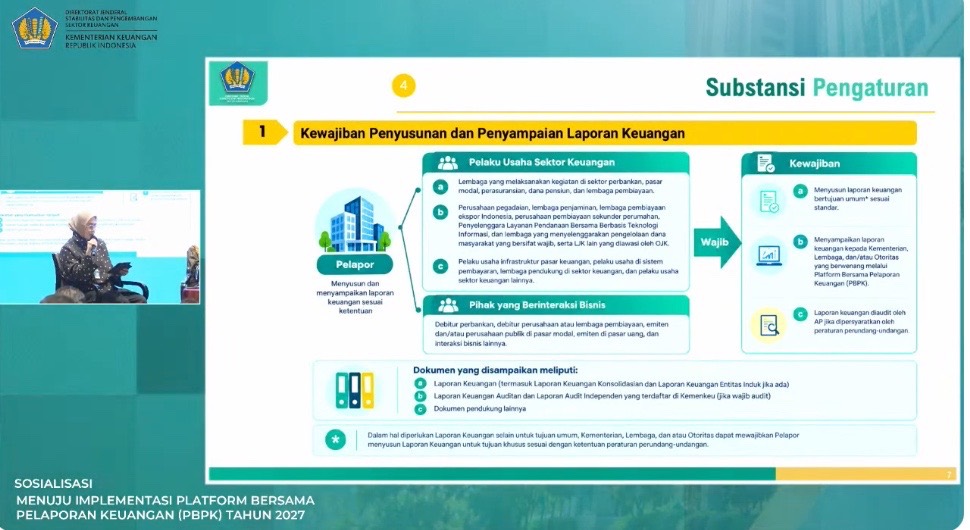
Analis Keuangan Negara Ahli Madya sekaligus Ketua Tim Kerja Pembinaan Profesi Keuangan, Ririn Septiani, menjelaskan terdapat dua kelompok pelapor dalam PP 43/2025.
Pertama, pelaku usaha di sektor keuangan. Kedua, pihak yang berinteraksi bisnis dengan sektor keuangan.
“Pelapor berkewajiban menyusun dan menyampaikan laporan keuangan sesuai dengan ketentuan peraturan perundangan yang berlaku,” kata Ririn dalam acara sosialisasi, Selasa (22/9).
Adapun pihak yang berinteraksi bisnis antara lain debitur perbankan, debitur perusahaan atau lembaga pembiayaan, emiten dan atau perusahaan publik di pasar modal, emiten di pasar uang, serta pihak yang melakukan interaksi bisnis lainnya.
Dengan ketentuan tersebut, pelapor wajib menyusun laporan keuangan bertujuan umum sesuai standar. Selanjutnya, laporan keuangan disampaikan kepada kementerian, lembaga, atau otoritas yang berwenang melalui PBPK.
Ririn menjelaskan, apabila suatu laporan keuangan diwajibkan untuk diaudit oleh akuntan publik berdasarkan peraturan perundang-undangan, maka laporan yang disampaikan melalui PBPK adalah laporan keuangan yang telah diaudit
Dokumen yang disampaikan juga tidak hanya berupa laporan keuangan utama. Dokumen tersebut mencakup laporan keuangan konsolidasian dan laporan keuangan entitas induk apabila ada.
Selain itu, bagi entitas yang wajib diaudit, dokumen yang disampaikan mencakup laporan keuangan auditan dan laporan audit independen yang terdapat di Kementerian Keuangan, serta dokumen pendukung lainnya.
PP 43/2025 juga mengatur mengenai pihak yang menyusun laporan keuangan. Ririn mengatakan laporan keuangan harus disusun oleh pihak yang memiliki kompetensi dan integritas.
Kementerian, lembaga, atau otoritas dapat menetapkan jenis kompetensi yang harus dimiliki oleh penyusun laporan keuangan.
Penyusunan laporan keuangan juga dapat dilakukan oleh profesi penunjang sektor keuangan, termasuk akuntan berpraktik maupun akuntan publik.
Bagi profesi penunjang yang memberikan jasa penyusunan laporan keuangan, terdapat kewajiban untuk memberikan jasa sesuai dengan ketentuan peraturan perundang-undangan.(Red/Sumber: IKPI)


